Dispensatio - Haushaltsbuch

App-Details
- Aktualisiert
- Veröffentlicht
- 06.06.2022
- Downloads
- 10.000+
- Erfordert
- 8.0
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
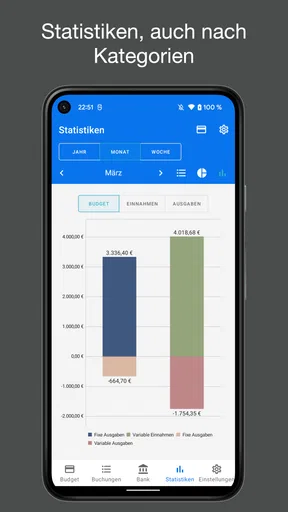
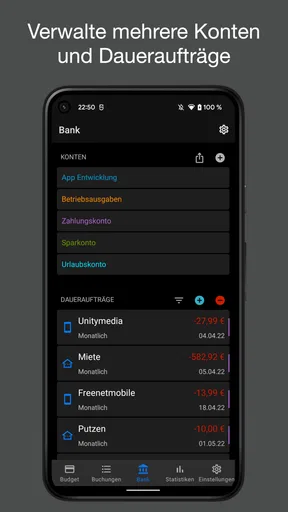
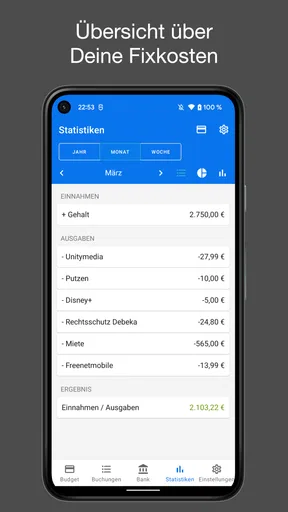
Details
- Bewertung
- 3,9von 5
- 12.00 Rezensionen
- Version
- 1.3.2
- Entwickler
- Tobias Hauß
Analyse von Norviv
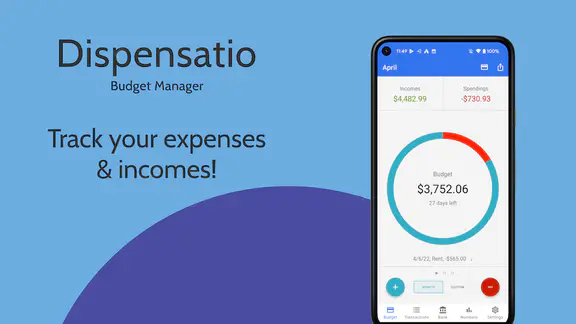
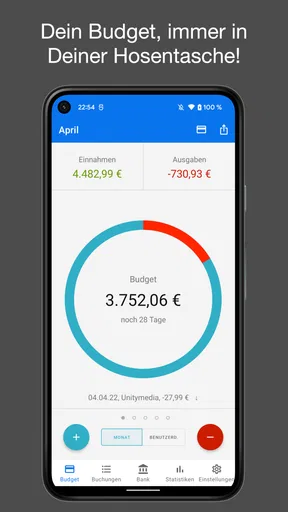
Wer seine Ausgaben nicht nur am Monatsende grob schätzen, sondern beim Sparen bewusst steuern möchte, bekommt mit Dispensatio - Haushaltsbuch eine angenehm direkte Lösung für den Alltag. Ich habe die App als digitales Haushaltsbuch ausprobiert und mein Eindruck ist klar: Ihr eigentlicher Wert liegt weniger in einer spektakulären Zusatzfunktion als in der einfachen Verbindung aus Budgetplanung und regelmäßigem Eintragen. Genau diese Kombination kann helfen, aus einem vagen „Ich sollte weniger ausgeben“ einen nachvollziehbaren Plan zu machen.
Die von Tobias Hauß entwickelte Finanz-App richtet sich an Menschen, die ihre privaten Einnahmen und Ausgaben übersichtlich festhalten wollen. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Mit einer durchschnittlichen Bewertung von 3,9 bei rund 45 abgegebenen Bewertungen und mehr als 10.000 Installationen wirkt sie wie ein eher kleines, fokussiertes Projekt statt wie ein überladenes Finanzsystem. Die aktuelle Version ist 1.3.2 und läuft ab Android 8.0.
Budgetplanung als Kern der täglichen Nutzung
Die wichtigste Fähigkeit von Dispensatio ist für mich die Möglichkeit, ein persönliches Budget nicht nur nachträglich zu dokumentieren, sondern als Orientierung für laufende Entscheidungen zu verwenden. Das klingt zunächst schlicht, ist aber im Alltag entscheidend. Eine Liste vergangener Zahlungen sagt mir, wo mein Geld geblieben ist. Ein Haushaltsplan zwingt mich zusätzlich dazu, vorher festzulegen, welchen Rahmen ich mir für bestimmte Bereiche geben möchte.
Gerade beim Sparen entsteht dadurch ein nützlicher Perspektivwechsel. Ich trage nicht lediglich den Kaffee, den Einkauf oder die Fahrtkosten ein, sondern sehe diese Ausgaben im Zusammenhang mit meinem verfügbaren Monatsrahmen. Das macht die App besonders interessant für Nutzer, die ihre Finanzen bisher nur im Kopf verwaltet haben. Wer regelmäßig einträgt, erkennt schneller, ob ein einzelner Kauf harmlos ist oder ob sich mehrere kleine Ausgaben zu einem Problem summieren.
Ich würde Dispensatio deshalb nicht als vollständige Finanzzentrale verstehen, sondern als praktisches Werkzeug für bewusste Budgetentscheidungen. Diese Einordnung ist wichtig: Wer automatische Bankanalysen, Anlageverwaltung oder eine umfassende Steuerlösung erwartet, sucht wahrscheinlich in der falschen Richtung. Wer dagegen einen klaren Haushaltsplan führen möchte, kann von der Konzentration profitieren.
Warum manuelle Kontrolle hier sinnvoll sein kann
Viele moderne Finanz-Apps versuchen, möglichst viel automatisch zu erledigen. Das ist bequem, führt aber manchmal dazu, dass man die eigenen Ausgaben nur noch oberflächlich wahrnimmt. Bei einem manuellen Haushaltsbuch muss ich eine Zahlung aktiv einordnen. Genau dieser kleine Aufwand kann eine nützliche Denkpause schaffen: War dieser Kauf geplant? Gehört er zum normalen Bedarf oder war er eine spontane Ausnahme? Und muss ich mein Budget für den restlichen Monat anpassen?
Diese Arbeitsweise ist nicht für jeden angenehm. Wenn ich täglich sehr viele Transaktionen habe, kann das Eintragen lästig werden. Für private Haushalte mit überschaubaren Ausgaben ist es aber durchaus realistisch. Ich würde deshalb empfehlen, nicht jede Buchung erst nach mehreren Tagen nachzutragen. Ein kurzer Eintrag direkt nach dem Einkauf hält die Übersicht zuverlässiger und verhindert, dass Ausgaben aus Bequemlichkeit vergessen werden.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Ein realistischer Ablauf im Alltag
Ein typischer Einsatz könnte so aussehen: Am Monatsanfang plane ich meine festen Verpflichtungen und setze mir für veränderliche Bereiche einen eigenen Rahmen. Nach dem Wocheneinkauf erfasse ich den Betrag und ordne ihn dem passenden Bereich zu. Wenn am Wochenende noch mehrere kleinere Ausgaben dazukommen, sehe ich nicht nur den einzelnen Betrag, sondern auch, wie viel Spielraum für diesen Bereich noch bleibt.
Der entscheidende Nutzen zeigt sich dabei nicht unbedingt nach dem ersten Eintrag. Erst nach einigen Tagen entsteht ein Bild, das für Entscheidungen brauchbar ist. Ich kann dann überlegen, ob ich einen weiteren Einkauf verschiebe, bei Freizeitaktivitäten vorsichtiger bin oder mein Sparziel anpasse. Die App ersetzt diese Entscheidung nicht, aber sie liefert den Rahmen, in dem ich sie vernünftig treffen kann.
Ein hilfreicher Trick ist, das Budget nicht zu knapp zu kalkulieren. Wenn ich jede Kategorie bis zum letzten Cent verplane, wirkt eine unerwartete Ausgabe sofort wie ein Scheitern. Besser ist ein kleiner Puffer. So bleibt der Haushaltsplan auch dann brauchbar, wenn eine Reparatur, ein zusätzlicher Weg oder ein ungeplanter Einkauf dazukommt. Dieser Umgang mit dem Budget ist wichtiger als eine besonders komplizierte App-Struktur.
Für wen das Sparen besonders greifbar wird
Dispensatio kann vor allem dann helfen, wenn das Sparziel noch abstrakt ist. „Ich möchte monatlich etwas zurücklegen“ ist leicht gesagt, aber ohne sichtbare Grenzen bleibt es oft bei einem Vorsatz. Durch die laufende Planung wird klarer, welche Ausgaben flexibel sind und welche nicht. Ich kann dadurch eher entscheiden, an welcher Stelle ich tatsächlich kürzen möchte, statt pauschal das Gefühl zu haben, überall sparen zu müssen.
Auch für Paare oder Familien kann ein gemeinsamer Haushaltsplan nützlich sein, sofern alle Beteiligten dieselbe Disziplin beim Eintragen mitbringen. Die App ist dabei kein Ersatz für eine gemeinsame Absprache. Sie kann aber als Gesprächsgrundlage dienen: Welche Ausgaben gehören zum Haushalt? Welche Beträge sollten monatlich reserviert werden? Und wo gibt es Bereiche, in denen jeder etwas mehr Spielraum braucht?
Für Studierende, Menschen mit wechselndem Einkommen oder Nutzer vor einem größeren Sparziel ist die Budgetperspektive ebenfalls interessant. In solchen Situationen reicht es oft nicht, nur feste Monatskosten zu kennen. Man muss mit Schwankungen umgehen und darf nicht den gesamten verfügbaren Betrag als frei verwendbar betrachten. Ein Haushaltsbuch macht diese Grenze sichtbarer.
Die Stärken der einfachen Vorgehensweise
Im Vergleich zu einer Tabellenkalkulation ist Dispensatio wahrscheinlich zugänglicher für alle, die keine eigene Vorlage bauen möchten. Eine Tabelle kann zwar sehr flexibel sein, verlangt aber zunächst Entscheidungen über Spalten, Formeln, Kategorien und Auswertungen. Bei einer spezialisierten App liegt der Vorteil darin, dass der Einstieg stärker auf den eigentlichen Zweck ausgerichtet ist: Einnahmen, Ausgaben und Budget im Alltag zusammenzubringen.
Gegenüber einem Papier-Haushaltsbuch bietet eine App außerdem den praktischen Vorteil, dass ich das Smartphone meist ohnehin dabeihabe. Dadurch kann ich einen Betrag unterwegs notieren, statt Kassenzettel zu sammeln und später zu übertragen. Genau diese kurze Distanz zwischen Kauf und Eintrag kann die Qualität der Übersicht verbessern.
Anders als bei einer automatischen Kontenanalyse bleibt die Verantwortung allerdings bei mir. Das ist einerseits eine Einschränkung, andererseits ein Vorteil für Menschen, die ihre Kontozugriffe nicht mit einer zusätzlichen Finanzanwendung verbinden möchten. Die manuelle Methode verlangt Aufmerksamkeit, gibt mir aber auch mehr Kontrolle darüber, welche Einträge ich anlege und wie ich sie bewerte.
Wo im Alltag Reibung entstehen kann
Die größte Schwäche eines manuellen Haushaltsbuchs ist vorhersehbar: Es funktioniert nur so gut wie die eigene Gewohnheit. Wenn ich mehrere Tage auslasse, wird die spätere Rekonstruktion ungenau. Kleine Beträge verschwinden besonders leicht aus dem Gedächtnis. Wer sich von einer App erwartet, dass sie automatisch Ordnung in chaotische Finanzen bringt, könnte deshalb enttäuscht sein.
Auch die Einfachheit hat eine Kehrseite. Nutzer mit mehreren Konten, regelmäßigen Überweisungen, komplexen Rücklagen oder beruflich gemischten Ausgaben brauchen eventuell mehr Tiefe, als ein fokussierter Budgetplaner bietet. Eine Tabellenlösung oder eine umfassendere Finanz-App kann dann besser passen, weil sie individuelle Strukturen ausführlicher abbildet. Ich würde Dispensatio nicht als Ersatz für jede andere Finanzmethode empfehlen.
Ein weiterer Punkt betrifft die Motivation. Ein Budget kann zwar anzeigen, dass ein Bereich fast ausgeschöpft ist, aber es nimmt mir nicht die Entscheidung ab, wie ich damit umgehe. Wer klare Erinnerungen, automatische Kategorisierung oder umfangreiche Diagramme als festen Bestandteil seiner Finanzroutine braucht, sollte vor der langfristigen Nutzung prüfen, ob der einfache Ansatz den eigenen Arbeitsstil wirklich unterstützt.
Kosten und Version im täglichen Einsatz
Die App kann kostenlos genutzt werden. Zusätzlich werden In-App-Käufe zwischen 1,99 Euro und 39,99 Euro angeboten, wenn die Abrechnung über Google Play erfolgt. Für mich bedeutet das: Der Einstieg ist ohne direkte Zahlung möglich, aber vor einer intensiveren Nutzung sollte man sich ansehen, welche zusätzlichen Funktionen hinter einem Kauf stehen und ob sie für den eigenen Budgetalltag wirklich nötig sind.
Die Altersfreigabe „USK ab 0 Jahren“ passt zum Charakter der Anwendung, denn es handelt sich um ein nüchternes Werkzeug für private Finanzen. Die Unterstützung ab Android 8.0 macht die App auch für ältere Geräte interessant. Mit Version 1.3.2 sollte man trotzdem darauf achten, die Anwendung aus einer vertrauenswürdigen Quelle zu beziehen und sie aktuell zu halten, besonders wenn man darin persönliche Finanznotizen speichert.
Ich würde außerdem empfehlen, vor dem Einrichten des ersten Monats kurz festzulegen, welche Ausgaben man überhaupt beobachten möchte. Wer sofort jede Kleinigkeit in zu vielen Kategorien verteilt, macht die Pflege unnötig schwer. Wenige, verständliche Bereiche sind am Anfang oft besser. Später kann man die eigene Struktur verfeinern, falls sich ein bestimmter Ausgabenbereich als besonders wichtig herausstellt.
Wann eine andere Lösung besser ist
Dispensatio ist nicht die beste Wahl für jemanden, der seine Bankkonten automatisch zusammenführen möchte. Ebenso wenig würde ich die App als erste Option für professionelle Buchhaltung, Steuerplanung oder detaillierte Vermögensübersichten ansehen. In diesen Fällen sind spezialisierte Anwendungen mit anderen Schwerpunkten geeigneter.
Auch sehr unregelmäßige Nutzer sollten ehrlich einschätzen, ob sie manuelle Einträge durchhalten. Wenn ich nur einmal im Monat in meine Finanzen schaue, brauche ich möglicherweise eher eine Lösung mit automatischen Übersichten oder festen Erinnerungen. Der Kern dieser App entfaltet seine Wirkung dann, wenn ich bereit bin, meine Ausgaben regelmäßig selbst zu erfassen und die Zahlen anschließend für Entscheidungen zu verwenden.
Andererseits wäre eine große Finanz-App für manche Menschen unnötig kompliziert. Wer keine Anlagekonten verwalten und keine umfangreichen Berichte erstellen möchte, kann durch zu viele Funktionen eher abgelenkt werden. In diesem Fall gefällt mir an Dispensatio gerade die Nähe zum klassischen Haushaltsbuch: Ich konzentriere mich auf den Geldfluss im täglichen Leben und auf die Frage, wie viel ich mir in einem Bereich noch leisten möchte.
Wenn die Verbindung zum Netz eine Rolle spielt
Bei einem Haushaltsbuch zählt nicht nur, welche Zahlen ich eintrage, sondern auch, wann ich sie zuverlässig erfassen kann. Im Alltag liegt das Smartphone beim Einkauf oft schon in der Hand; unterwegs möchte ich einen Betrag möglichst ohne Umwege festhalten. Ob eine Eingabe gerade bei schwacher Verbindung verfügbar ist, sollte ich nicht einfach voraussetzen. Mein praktischer Rat ist, die App in der Umgebung zu testen, in der ich sie nutzen will, bevor ich mich darauf verlasse, jede Ausgabe sofort unterwegs einzutragen.
Für die Budgetplanung selbst ist eine stabile Routine wichtiger als eine dauernde Verbindung. Ich kann mir beispielsweise angewöhnen, die Ausgaben nach dem Einkauf oder abends zu prüfen, wenn ich wieder in einer verlässlichen Umgebung bin. Das ist besonders hilfreich, wenn ich während eines Tages mehrere kleine Beträge gesammelt habe. Entscheidend ist, dass ich sie zeitnah notiere und nicht erst am Monatsende aus dem Gedächtnis zusammensuche.
Unterwegs nutzen, ohne den Überblick zu verlieren
Ein nützlicher Ablauf für wechselnde Tage ist, Belege zunächst aufzubewahren und die Beträge in einem kurzen festen Zeitfenster einzutragen. Das ist kein Ersatz für die direkte Erfassung, aber eine realistische Ausweichroutine, wenn ich gerade keine Gelegenheit habe, mich mit dem Haushaltsbuch zu beschäftigen. Sobald ich nach Hause komme, kann ich die Belege abgleichen und fehlende Ausgaben ergänzen. So wird aus einer Unterbrechung nicht gleich eine ganze Woche ohne Überblick.
Gerade bei einem gemeinsamen Haushalt lohnt sich eine klare Absprache darüber, wer welche Ausgaben einträgt. Wenn zwei Personen denselben Einkauf unabhängig voneinander erfassen, wird die Übersicht verzerrt; wenn beide annehmen, die andere Person kümmere sich darum, fehlt der Betrag ganz. Eine einfache Zuständigkeit pro Einkauf oder eine kurze gemeinsame Prüfung kann mehr bewirken als ein komplizierteres Kategoriensystem.
Was ich bei Unterbrechungen beachten würde
Wenn ein Eintrag fehlt oder ich die App eine Zeit lang nicht genutzt habe, würde ich nicht versuchen, jede Kleinigkeit aus dem Gedächtnis zu rekonstruieren. Sinnvoller ist es, zuerst die größeren und regelmäßigen Ausgaben nachzutragen und unklare Kleinstbeträge nicht als präzise Daten zu behandeln. Ein Haushaltsplan ist eine Entscheidungshilfe, keine Prüfung. Falsche Genauigkeit kann den Eindruck einer verlässlichen Übersicht erzeugen, obwohl die Grundlage lückenhaft ist.
Bei technischen oder alltäglichen Unterbrechungen hilft deshalb ein kleiner Wiederanlauf: den aktuellen Monat prüfen, bekannte feste Verpflichtungen ergänzen und anschließend mit den laufenden Ausgaben weitermachen. Ich würde einen verpassten Tag nicht als Grund nehmen, die ganze Budgetroutine aufzugeben. Der manuelle Ansatz verzeiht Pausen eher, wenn ich offen mit Lücken umgehe und meine Entscheidungen nicht auf scheinbar vollständige Zahlen stütze.
Persönliche Finanzdaten mit Bedacht behandeln
Ein Haushaltsbuch enthält schnell sensible Angaben, selbst wenn ich keine Bankverbindung hinterlege: regelmäßige Kosten, Gewohnheiten und persönliche Pläne ergeben zusammen ein recht genaues Bild. Deshalb würde ich vor der Nutzung überlegen, welche Details ich wirklich eintragen muss. Für ein monatliches Lebensmittelbudget reicht oft der Betrag und eine passende Kategorie; eine ausführliche Beschreibung jedes Einkaufs bringt nicht automatisch bessere Entscheidungen.
Auch die Kaufentscheidung sollte zum eigenen Bedarf passen. Die App ist kostenlos erhältlich, während In-App-Käufe über Google Play zwischen 1,99 Euro und 39,99 Euro kosten können. Ich würde erst eine einfache Budgetroutine ausprobieren und danach beurteilen, ob ein zusätzlicher Kauf tatsächlich einen konkreten Vorteil für mich hat. So bezahle ich nicht vorschnell für Möglichkeiten, die ich im Alltag gar nicht verwende.
Mein Fazit für unterschiedliche Nutzer
Nach meinem Eindruck gewinnt am meisten, wer ein konkretes Sparziel hat, aber bisher keinen verlässlichen Überblick über die kleinen und mittleren Ausgaben besitzt. Die App ist besonders sinnvoll, wenn ich bereit bin, ein paar Minuten regelmäßig zu investieren und meine Einträge nicht als lästige Statistik, sondern als Entscheidungshilfe zu betrachten.
Für den Einstieg würde ich mit einem einfachen Monatsplan beginnen: feste Kosten zuerst berücksichtigen, flexible Ausgaben realistisch einschätzen und einen Puffer lassen. Danach sollte ich nicht nur auf den aktuellen Kontostand schauen, sondern prüfen, welche Kategorie mein Sparziel tatsächlich ausbremst. Dieser Schritt liefert mehr Erkenntnis als das bloße Sammeln von Zahlen.
Mein persönliches Urteil fällt deshalb ausgewogen aus. Dispensatio - Haushaltsbuch ist keine umfassende Finanzplattform, und die manuelle Pflege verlangt Konsequenz. Dafür bietet die App einen klaren, alltagstauglichen Ansatz für Budgetplanung und Sparen, ohne den Nutzer mit einer großen Finanzverwaltung zu überfordern. Wer genau diese einfache Kontrolle sucht, kann sie als hilfreichen Begleiter verwenden. Wer Automatisierung, Bankanbindung oder tiefgehende Finanzanalysen erwartet, sollte sich eher nach einer umfangreicheren Alternative umsehen.
Häufig gestellte Fragen
01Was ist Dispensatio – Haushaltsbuch und für wen eignet sich die App?
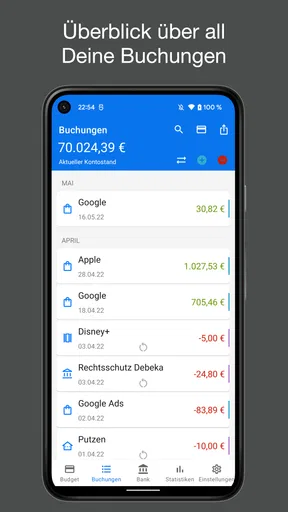
Dispensatio – Haushaltsbuch ist eine App zur Verwaltung persönlicher Finanzen und täglicher Haushaltsausgaben. Einnahmen und Ausgaben lassen sich übersichtlich erfassen, kategorisieren und anschließend auswerten. Die Anwendung eignet sich besonders für Einzelpersonen, Paare oder Familien, die ihre Ausgaben besser nachvollziehen, Budgets planen und unnötige Kosten im Alltag erkennen möchten, ohne dafür komplizierte Tabellen verwenden zu müssen.
02Welche Funktionen bietet Dispensatio – Haushaltsbuch für die Finanzplanung?
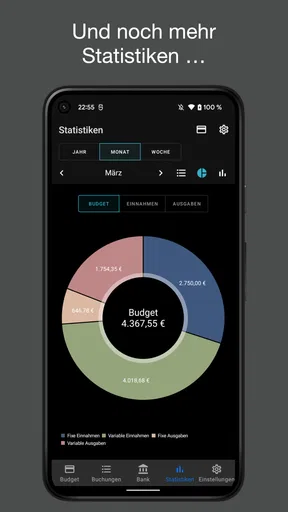
Die App konzentriert sich auf die strukturierte Erfassung von Einnahmen und Ausgaben. Je nach verwendeter Version können Nutzer Buchungen Kategorien zuordnen, wiederkehrende Zahlungen berücksichtigen und sich Übersichten zur finanziellen Entwicklung anzeigen lassen. Dadurch wird sichtbar, wofür das Geld ausgegeben wird und ob bestimmte Budgetgrenzen eingehalten werden. Vor dem Download sollte man prüfen, welche Funktionen die aktuelle Version tatsächlich unterstützt.
03Ist Dispensatio – Haushaltsbuch einfach zu bedienen?
Die Bedienung eines Haushaltsbuchs sollte möglichst schnell und unkompliziert funktionieren, da Ausgaben idealerweise direkt nach dem Einkauf eingetragen werden. Dispensatio ist grundsätzlich auf eine übersichtliche Verwaltung ausgelegt und richtet sich auch an Nutzer ohne besondere Finanzkenntnisse. Dennoch kann die anfängliche Einrichtung von Kategorien, Konten oder regelmäßigen Ausgaben etwas Zeit beanspruchen. Wer konsequent bucht, profitiert am meisten von der App.
04Werden meine Finanzdaten bei Dispensatio – Haushaltsbuch sicher gespeichert?
Bei einer Finanz-App ist der Datenschutz besonders wichtig, weil persönliche Ausgaben, Einnahmen und möglicherweise weitere sensible Informationen gespeichert werden. Vor der Nutzung sollten Interessierte die Angaben des Entwicklers zu Datenschutz, Datenspeicherung, Synchronisierung und möglichen Berechtigungen im App Store oder bei Google Play lesen. Außerdem empfiehlt es sich zu prüfen, ob ein Passwortschutz, eine Gerätesperre oder eine lokale Speicherung angeboten wird.
05Ist Dispensatio – Haushaltsbuch kostenlos und gibt es Einschränkungen?
Ob Dispensatio vollständig kostenlos genutzt werden kann oder zusätzliche kostenpflichtige Funktionen enthält, hängt von der aktuellen Version und der jeweiligen Plattform ab. Manche Haushaltsbuch-Apps bieten eine kostenlose Grundausstattung und verlangen für erweiterte Auswertungen, Sicherungen oder werbefreie Nutzung einen Aufpreis. Vor dem Download sollten Nutzer deshalb die Store-Beschreibung, In-App-Käufe und Abonnementbedingungen kontrollieren, damit keine unerwarteten Kosten entstehen.
Nutzerbewertungen
3,9von 5
12.00 Rezensionen
- 5 Sterne64%
- 4 Sterne9%
- 3 Sterne0%
- 2 Sterne0%
- 1 Sterne24%


